年内工业硅行业延续了去年的磨底态势,市场重心长期贴着成本线徘徊,核心矛盾仍围绕闲余产能充裕、终端吸收疲弱与低位成本支撑的三角博弈展开。进到8月前半月,西北外购电优惠取消、甘肃因电价压力逼停部分炉况,新疆大厂也排定减停计划,主产区周度产出环比回落,月度产量估计滑落至37万吨级;需求侧多晶硅大厂复产后周度产出回至2.59万吨,月度预估11.2万吨,环比增长6.5%,弥补了有机硅回落的缺口。供给收缩叠加需求边际回暖,社会库存小幅去化,行业利润空间从深度亏损修复至成本线之上,市场重心抬升至区间上沿,打开了阶段性的盈利窗口。
但把镜头拉近,供需双弱的架子并未拆解。重心抬升修复了部分炉台毛利,闲置产能便立刻盯上份额——伊犁地区前期减停的炉台下旬已点火补量,西南丰水期水电电价走低,一旦市场重心进入其盈利区间,开工积极性会迅速回弹。减产只是把份额腾给别家,总量闲余令上沿承压。更深层看,当前行业存在大量已建成但未满开的闲余产能,这些产能如同悬在头顶的“达摩克利斯之剑”,只要给出微薄利润就会转化为实际产出,形成极强的供应弹性,这也是磨底期难以形成趋势性上行的基础。
需求侧的支撑更显脆弱。本轮需求回暖主要依赖多晶硅复产带来的阶段性增量,但光伏终端装机增速放缓,组件排产疲软,多晶硅自身库存压力与减产风险并未消散。一旦硅料端再度下调开工率,工业硅的吸收量将同步回落。有机硅端则受制于地产链疲软与产能过剩,产量难有起色。终端两大核心消费领域均未给出强劲的增量信号,需求回暖更多是存量博弈下的边际摆动。
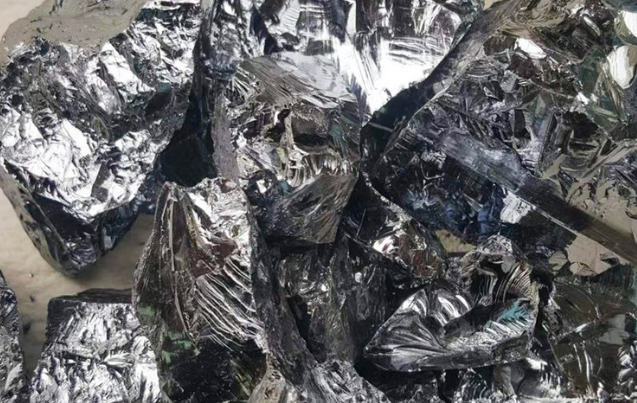
跳出短周期,行业底层逻辑正在经历深刻重构。过去拼规模、拼产量的野蛮生长时代落幕,眼下竞争焦点转向成本曲线、资源配套与低碳合规的综合实力。无自备电厂、无硅石矿源、能耗高企的中小炉台,在电价市场化波动与环保成本抬升的周期中,正滑入现金成本亏损的深渊。欧盟碳边境调节机制的逐步落地,更将碳成本内部化,倒逼出口导向型企业加速低碳转型。这部分低效产能或将在未来一年加速出清,行业集中度随之提升。
与此同时,新兴产业的慢变量正在积蓄。光伏装机长期增长曲线未改,机器人关节、新能源汽车热管理等新场景对硅基材料的增量需求虽处萌芽,但为远期需求端提供了非线性扩张的可能。不过,这些增量兑现需要时间,短期无法对冲传统领域的疲弱。
综合来看,工业硅市场短期内仍处于供过于求的磨底阶段,闲余产能的释放弹性与终端需求的疲弱,将市场锁在区间震荡的格局里。随着低效产能在成本与合规压力下被动退出,库存逐步消化,行业供需格局有望边际改善。长周期看,依托能源转型与高端制造的持续渗透,工业硅行业终将走出周期底部,但前提是产能出清与产业整合并行,而非寄望于需求端的脉冲式爆发。
来源:本网综合中国有色网、广发期货、腾讯网、搜狐网等